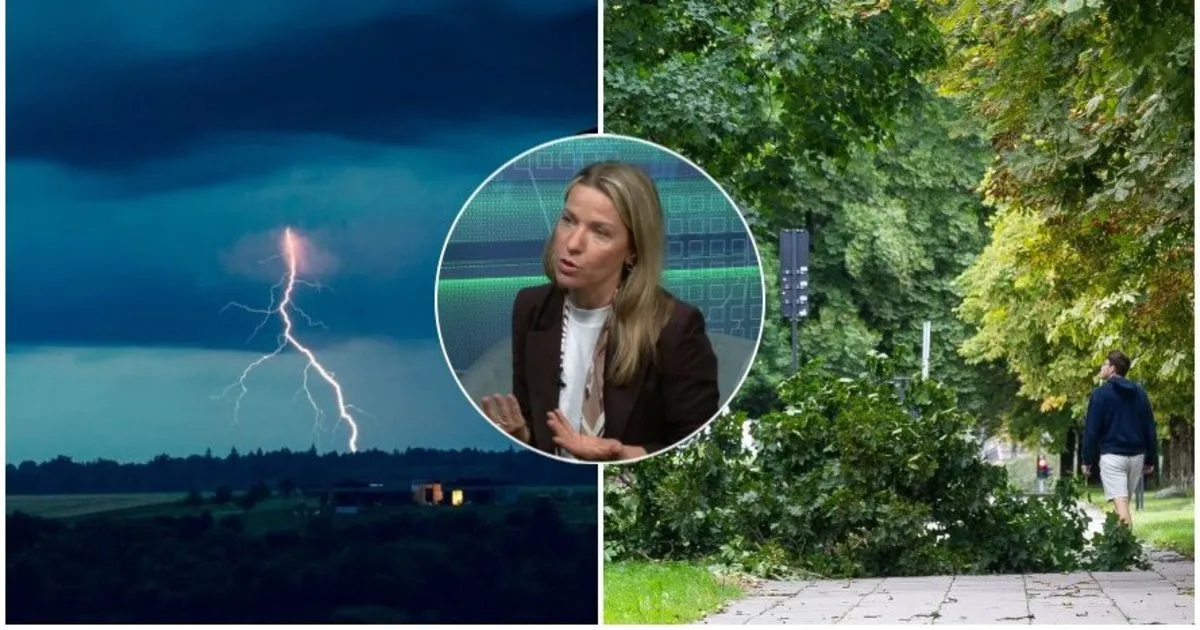
Užlietas būstas, ant automobilio nuvirtęs medis ar po elektros tiekimo sutrikimo sugedusi buitinė technika gali pareikalauti šimtų ar net tūkstančių eurų. Vis dėlto po nelaimės svarbu ne tik suskaičiuoti žalą – netinkamai atliktas pirmasis veiksmas gali gerokai apsunkinti galimybę atgauti pinigus.
SEB asmeninių finansų ekspertė Sigita Strockytė-Varnė naujienų portalo tv3.lt laidoje „Valdyk savo pinigus“ paaiškino, nuo ko pradėti nukentėjus nuo audros ar kitos nelaimės, kas gali kompensuoti nuostolius ir kokių galimybių turi neapsidraudę gyventojai.
Ekspertės teigimu, stiprios audros ir kiti stichiniai reiškiniai Lietuvoje gali tapti vis dažnesni. Praėjusio savaitgalio audra buvo išskirtinė: tarnybų vertinimu, pagal išverstų medžių ir pagalbos skambučių skaičių tai buvo didžiausias incidentų mastas šalyje per pastaruosius du dešimtmečius. Draudikų skaičiuojami nuostoliai jau perkopė 3 mln. eurų, o pranešimų apie žalą sulaukta daugiau kaip 3 tūkst.
S. Strockytė-Varnė pabrėžė, kad galimas rizikas reikėtų įvertinti dar prieš įsigyjant būstą ar renkantis draudimą, o ne tik tada, kai nelaimė jau įvyko.
Pirmiausia – sustabdykite žalą ir ją užfiksuokite
Jeigu nelaimė jau padarė nuostolių, pirmas žingsnis – pasirūpinti, kad žala neplistų. Pavyzdžiui, jei būstą apliejo kaimynas, reikėtų kuo greičiau su juo susisiekti ir užsukti vandens čiaupus.
Tačiau iškart imtis generalinio tvarkymo, išmesti sugadintus daiktus ar pradėti remontą nereikėtų. Prieš tai būtina kuo išsamiau užfiksuoti situaciją: nufotografuoti ir, jei įmanoma, nufilmuoti bendrą vaizdą, sugadintus daiktus, sienas, grindis bei kitą nukentėjusį turtą.
Užfiksavus žalą, apie įvykį reikėtų nedelsiant pranešti draudimo bendrovei. Jei viskas bus sutvarkyta dar prieš kreipiantis, draudikui gali būti sunku nustatyti, kas tiksliai buvo sugadinta ir kokio masto buvo nuostoliai.
Rekomenduojama seka tokia: pirmiausia sustabdyti tolesnį gadinimą, tada surinkti vaizdinę informaciją, kuo greičiau informuoti draudiką ir tik po to pradėti valymo ar remonto darbus.
Apdraustas ne viskas, ką turite
Vien tai, kad žmogus turi draudimą, dar nereiškia, jog bus kompensuota bet kokia žala. Skirtingi draudimo planai apima skirtingas rizikas, todėl svarbu patikrinti, ar sutartyje numatyta apsauga nuo audros, liūties ar kitų stichinių nelaimių.
Europos draudimo ir profesinių pensijų institucijos (EIOPA) 2025 m. Eurobarometro duomenimis, tik 17 proc. apklaustųjų nurodė turintys draudimą, kuris kompensuoja stichinių nelaimių padarytą žalą turtui. S. Strockytės-Varnės teigimu, ateityje tokių rizikų gali daugėti, todėl į draudimo sąlygas verta įsigilinti renkantis apsaugą.
Turto neapdraudėte? Nuostoliai nebūtinai liks jums
Jeigu savo turto žmogus nėra apdraudęs, dar nereiškia, kad viską teks apmokėti pačiam. Pirmiausia reikia nustatyti, kaip įvyko nelaimė ir kas už ją atsakingas.
Jeigu butą užliejo kaimynas, atsakomybė gali tekti jam. Jei jis turi civilinės atsakomybės draudimą, dėl žalos atlyginimo galima kreiptis į jo draudimo bendrovę.
Kitokia situacija susidaro tuomet, kai vanduo prasiveržia dėl bendrų namo vamzdžių ar kitos bendrosios konstrukcijos gedimo ir nukenčia keli butai. Tokiu atveju reikia išsiaiškinti, kas buvo atsakingas už sugedusios namo dalies priežiūrą.
Per didesnes nelaimes tam tikrais atvejais pagalbos gali suteikti ir savivaldybė. Vis dėlto universalaus atsakymo, kas ir kokią dalį nuostolių kompensuos, nėra – tai priklauso nuo konkrečių aplinkybių ir atsakingo asmens.
Ant automobilio nuvirto medis: kada padės KASKO?
Audros metu automobilį gali apgadinti nuvirtęs medis ar nulūžusi šaka. Tokiu atveju pirmiausia reikėtų patikrinti, ar transporto priemonei sudarytas „Kasko“ draudimas ir kokios rizikos įtrauktos į sutartį. Turint tokį draudimą, žala greičiausiai būtų atlyginama pagal „Kasko“ sąlygas.
Jei „Kasko“ nėra, reikėtų aiškintis, ar egzistuoja kitas asmuo, galintis būti pripažintas atsakingu už nuostolius. Jei tokio asmens nėra, automobilio remontą gali tekti apmokėti savo lėšomis. Ekspertė pabrėžė, kad kiekvieną atvejį, ypač kai audra vienu metu padaro daug žalos, būtina vertinti individualiai.
Po elektros dingimo sugedo technika – praneškite draudikui
ESO duomenimis, audros įkarštyje elektros neturėjo apie 268 tūkst. vartotojų, o antradienio popietę be elektros vis dar buvo apie 74,6 tūkst. ESO klientų. Todėl kai kuriems gyventojams galėjo sugesti televizoriai, skalbyklės ar kita buitinė technika.
Tokiu atveju verta patikrinti namų turto draudimo sutartį ir joje numatytas rizikas. Jei draudimas apima namuose esantį turtą, apie gedimą rekomenduojama informuoti draudiką net tada, kai neaišku, ar išmoka konkrečiu atveju priklausys.
Kompensacija bus mokama arba ne, atsižvelgiant į gedimo priežastį ir tai, ar ši rizika įtraukta į sutartį. Gyventojui nebūtina savarankiškai išmanyti visų draudimo sąlygų ar techninių aplinkybių – žalą įvertins draudimo bendrovės specialistai.
Jeigu kyla abejonių, geriau kreiptis ir išsiaiškinti, nei iš anksto nuspręsti, kad išmoka nepriklauso. Nesikreipęs žmogus gali taip ir nesužinoti, kad jo patirta žala galėjo būti kompensuota.
Daugiau apie veiksmus po nelaimės, santaupas nenumatytiems atvejams, draudimo galimybes, paskolas ir finansinius sprendimus sužinokite tv3.lt laidoje „Valdyk savo pinigus“, kurią rasite straipsnio pradžioje.
00:41 Staiga prireikė kelių tūkst. eurų – nuo ko pradėti ir kodėl vertėtų neskubėti skolintis?
02:51 Panika ir noras pinigus gauti kuo greičiau – kodėl tai gali kainuoti brangiai?
04:18 Kiek santaupų reikėtų turėti „juodai dienai“ – užtenka 500 ar 1000 eurų, o gal reikia 3–6 mėnesių išlaidų?
07:27 Turite kelis tūkst. eurų santaupų ir tiek pat kainuoja netikėta išlaida – ar verta išleisti viską?
08:43 Užliejo būstą ar nutiko kita nelaimė – ką būtina padaryti pirmiausia?
10:50 Neturite draudimo – ar visus nuostolius visada teks padengti pačiam?
12:26 Medis užvirto ant automobilio – kas gali atlyginti žalą ir kada padės KASKO?
13:08 Po elektros sutrikimo sugedo buitinė technika – ar verta kreiptis į draudiką?
14:32 Santaupos ar draudimas – kada gali išgelbėti vienas, o kada kitas?
15:39 Mokėjo už gyvybės draudimą, tačiau po kojos lūžio išmokos negavo – kodėl svarbu žinoti, už ką mokate?
18:01 Netekote darbo ir turite būsto paskolą – kada jau reikėtų kreiptis į banką?
21:02 Netekus pajamų ar artimojo – kur kreiptis dėl išmokų ir kitos pagalbos?
22:37 Mirus artimajam šeima gali nežinoti apie jo paskolas, draudimą ar santaupas – koks vienas dokumentas gali būti „aukso vertės“?
26:36 Kada paskola gali tapti per brangi – ką parodo BVKKMN ir kodėl viena skola neturėtų dengti kitos?
29:33 Įsipareigojimai suvalgo didelę dalį pajamų – kada tai jau turėtų būti įspėjimas nebesiskolinti?
30:55 Gerai uždirbo, bet santaupų neturėjo – kaip automatinis taupymas gali pakeisti situaciją?
„Valdyk savo pinigus“ žiūrėkite kiekvieną antradienį 19 val. naujienų portale tv3.lt ir platformoje TV3 Play.